金九旺季预期落空 沪胶偏弱区间震荡
2026-09-14 15:55:47浏览:16次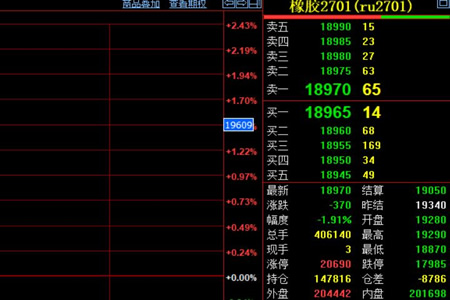
供给端的压力正在兑现。东南亚进入传统旺产季之后,泰国南部降雨扰动减弱,割胶作业稳步恢复,泰国杯胶报价来到74.2泰铢/公斤,同比上涨40.13%,创出阶段新高。原料价格维持高位,可产区新胶增量持续释放,压住了上方想象空间。国内云南胶水报17000元/吨左右,国产原料供应没有中断,贸易商手里并不缺货。
库存变化更值得琢磨。上期所天胶仓单14.365万吨,周环比小幅下降160吨。青岛港口总库存61.91万吨,延续缓慢去库节奏,保税库小幅回落,一般贸易库存去库速度放缓。这轮去库更多来自前期进口货源的消耗,并非下游需求大幅回暖,两者的含义完全不同。
需求端是本轮下跌的核心。截至9月11日当周国内橡胶轮胎企业半钢胎开工65.53%,环比上升0.43%,同比下降7.93%;全钢胎开工63.53%,环比下滑0.39%,同比下降2.06%。全钢胎成品库存36.4天,半钢胎成品库存44.7天,库存天数摆在那里。1-8月国内汽车产销同比微降,金九旺季预期基本证伪,轮胎厂坚持刚需随采,对高价原料的采购意愿偏弱。
盘面反应比现货更快。橡胶2701合约最新价18970元/吨,涨幅-1.31%,结算价19050,昨结19340,开盘19280,盘中波动区间明显放大。持仓147816手,仓差-8786手,多头减仓离场的痕迹清晰可见。
宏观层面也在添压。美国8月通胀数据超预期,市场上调美联储维持高利率的概率,大宗商品整体风险偏好回落。前期胶价快速冲高之后,技术面本就存在回调修复需求,多头集中减仓放大了跌幅。
天气溢价消退叠加旺季需求不及预期,是本轮回落的主线。供给旺季增量兑现,下游消费没有达到乐观预期,多空力量完成切换。海外原料成本仍在高位,厄尔尼诺的远期风险没有消除,底部支撑尚未完全塌掉。短期沪胶或维持区间偏弱震荡,泰国产区天气、轮胎成品库存与出口订单是三个关键变量。


